

Las fuentes de ingresos de un lienzo de modelo de negocio explican por qué pagan los clientes a la empresa. Una entrada útil identifica al cliente, la oferta y la forma de calcular el importe. «Alquiler de cámaras por día» describe una fuente de ingresos. «Tarjeta de crédito» solo indica cómo se paga. «40 dólares» es un precio sin contexto suficiente para explicar el modelo.
Utilice una plantilla de lienzo de modelo de negocio para relacionar cada fuente de ingresos con los clientes, las actividades y los recursos que la hacen posible. Esta guía desarrolla un negocio ficticio de alquiler de cámaras: incluye una ficha de ingresos completa, una reserva y una alternativa de suscripción. El caso sirve para explorar el diseño del negocio; no recoge precios de mercado ni resultados reales.
Fuente de ingresos, precio y medio de pago son cosas distintas
En el bloque inferior derecho del lienzo suelen mezclarse tres decisiones:
- Fuente de ingresos: ¿Qué compra el cliente? En este negocio, una fuente es el uso temporal de equipo fotográfico.
- Mecanismo de precios: ¿Cómo se determina el importe? Una tarifa por equipo y día de alquiler, con horarios de recogida y devolución definidos, permite entender el cobro.
- Medio de pago: ¿Cómo se transfiere el dinero? Una tarjeta y una transferencia bancaria no crean fuentes de ingresos diferentes por usar canales distintos.
El momento del pago es otro dato útil. El cliente puede pagar al reservar el equipo o recibir una factura según las condiciones acordadas. Ninguna opción cambia lo que vende el negocio, aunque sí modifica el proceso de reserva y cobro.
El Business Model Canvas original relaciona nueve bloques, en lugar de tratar los ingresos como una lista aislada. Cada fuente propuesta necesita un cliente que valore la oferta y una operación capaz de entregarla. Más fuentes no siempre son mejores: cada nueva oferta puede añadir trabajo, costes o confusión.
Ejemplo resuelto: ficha de ingresos de un alquiler de cámaras
Imagine un servicio local dirigido a fotógrafos autónomos y pequeños equipos de producción. Dispone de equipos fotográficos, los revisa entre reservas y permite recogerlos en sus instalaciones. La entrega a domicilio es opcional. También está valorando una suscripción para quienes alquilan con frecuencia.
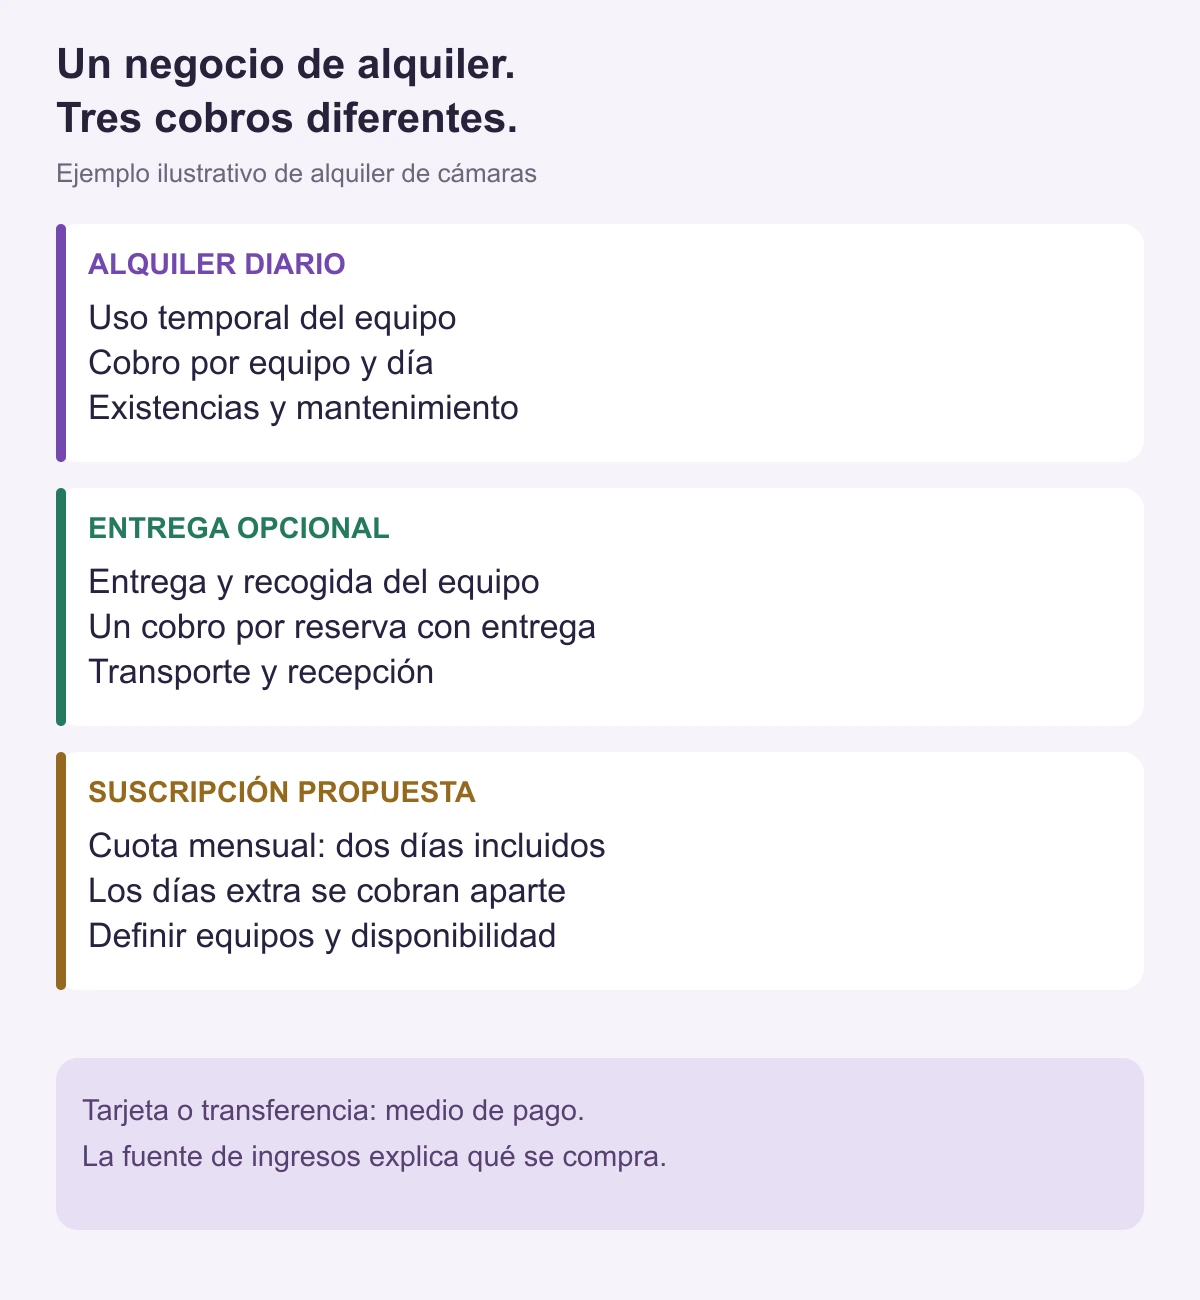
1. Alquiler del equipo durante un periodo acordado
- Cliente y valor: un fotógrafo necesita un equipo adecuado para una sesión concreta sin tener que comprarlo.
- Unidad de cobro: un equipo durante un día de alquiler. Defina cuándo empieza y termina ese día.
- Mecanismo de precios: una tarifa publicada para el equipo y la duración elegidos. Cualquier descuento por reservas más largas necesita una regla clara.
- Momento del pago: al confirmar la reserva, en este modelo ilustrativo.
- Operación necesaria: gestionar la disponibilidad, entregar el equipo, revisarlo al volver, limpiarlo y mantenerlo.
Una entrada breve podría ser: «Ingresos por alquiler diario de equipos fotográficos a fotógrafos y productoras; la tarifa depende del equipo y de la duración reservada». Mantenga la lista de tarifas junto al lienzo, en lugar de intentar incluir cada precio dentro del bloque.
2. Entrega opcional del equipo reservado
- Cliente y valor: quien alquila quiere evitar desplazarse para recoger y devolver el equipo.
- Unidad de cobro: un servicio de entrega y recogida para una reserva.
- Mecanismo de precios: un importe fijo dentro de la zona de servicio; los destinos fuera de ella requieren un presupuesto aparte.
- Momento del pago: se añade al pago de la reserva cuando el cliente elige la entrega.
- Operación necesaria: planificar el transporte, acordar un contacto para la entrega y organizar la recogida posterior.
La fuente de ingresos es el servicio de entrega, no la empresa de transporte. Si el cliente recoge el equipo, no se cobra ese servicio. Esta distinción evita contar ingresos opcionales en todas las reservas y olvidar el coste de aquellas que sí necesitan transporte.
3. Suscripción: una oferta diferente, no otro nombre para el alquiler
Para el modelo alternativo, suponga que una suscripción mensual incluye dos días de alquiler de determinados equipos. Los días adicionales se cobran aparte y la entrega sigue siendo opcional. Es un paquete propuesto, no una prestación que los clientes ya tengan contratada.
La entrada del lienzo sería: «Cuotas mensuales de clientes frecuentes, más cobros por días de alquiler que superen los incluidos». El equipo debe definir qué material está incluido, qué ocurre con los días no utilizados y cómo se reserva el equipo. Una suscripción implica una obligación de servicio continuada; no demuestra que los clientes vayan a contratarla ni que siempre haya equipos disponibles.
Siga una reserva a través del modelo
Un fotógrafo autónomo reserva un equipo para una sesión de tres días y elige entrega a domicilio. En el modelo de alquiler diario, la reserva incluye tres días de alquiler del equipo y un servicio de entrega y recogida. El pago con tarjeta liquida esa reserva; no es una fuente de ingresos adicional.
Sitúe ahora la misma reserva en el modelo de suscripción propuesto. Si el cliente conserva los dos días incluidos, la reserva los consume y añade un día de alquiler cobrado por separado, además de la entrega. La cuota mensual se registra como ingreso de suscripción; los días incluidos no deben contarse también como días de alquiler ordinario pagados.
La comparación plantea una pregunta práctica: ¿la suscripción fomenta nuevas reservas recurrentes o, sobre todo, reduce el precio de alquileres que se habrían realizado de todos modos? El lienzo no puede responder por sí solo. Las conversaciones con clientes, una oferta bien definida y el comportamiento real de las reservas aportan piezas distintas de la respuesta.
Relacione cada fuente con los costes y la capacidad
Ingresos no significa beneficios. Un calendario lleno puede ocultar un modelo débil si los precios no contemplan el trabajo entre reservas. Siga el servicio a través de los otros bloques:
- Recursos clave: equipos disponibles para alquilar, almacenamiento, registro de reservas y personal que maneja el material. Un mismo equipo no puede atender reservas simultáneas.
- Actividades clave: revisar, limpiar, preparar, entregar y mantener los equipos. El tiempo entre alquileres afecta a la capacidad utilizable.
- Socios clave: especialistas en reparación o proveedores de transporte, cuando esos servicios se externalizan.
- Estructura de costes: adquisición y sustitución de equipos, instalaciones, personal, mantenimiento, procesamiento de pagos y transporte.
- Relaciones con los clientes: ayuda para elegir material, modificar reservas y resolver problemas en la entrega.
Coloque los ingresos de entrega junto a sus costes. Para la suscripción, considere qué equipos pedirán los clientes, no solo cuántos suscriptores habrá. Un paquete que concentre la demanda en unos pocos equipos populares puede generar problemas de capacidad mientras el resto queda sin usar.
Por tanto, la comparación útil no es simplemente «suscripción o no». Consiste en decidir si un paquete definido encaja con un grupo concreto de clientes y puede atenderse con los recursos disponibles.
Compare los modelos en un lienzo compartido
Parta de la plantilla del lienzo. Mantenga el modelo de alquiler diario en una zona y la propuesta de suscripción al lado. Utilice el mismo escenario de cliente en ambos para no confundir un cambio en el cobro con un cambio de público.
- Escriba una nota por fuente. Use «Alquiler diario», «Entrega opcional» y, en la propuesta, «Suscripción mensual». Debajo, indique el cliente y la unidad de cobro.
- Mantenga visible la reserva del ejemplo. Añada la sesión de tres días junto a ambas versiones. Señale qué está incluido y qué genera un cobro adicional.
- Conecte los bloques que cambian. Relacione la suscripción con la disponibilidad y las reglas de reserva. Conecte la entrega con las actividades de transporte y sus costes.
- Revise con distintos responsables. Quien gestiona reservas puede explicar los conflictos de demanda; operaciones, el trabajo entre alquileres; y finanzas, si las definiciones de cobros y costes son coherentes.
Use comentarios junto a cada nota para debatir un cambio sin perder el contexto. Mantenga cerca las notas de entrevistas o los resúmenes de reservas, sin datos sensibles. Boardmix aporta el espacio visual compartido; no calcula la rentabilidad de la propuesta a partir del lienzo.
¿Qué debería tener al terminar?
Un bloque de ingresos útil permite explicar quién paga, qué recibe, cómo se calcula el cobro y qué costes o restricciones de capacidad crea la oferta. En el ejemplo, «pagos con tarjeta y suscripciones» se convierte en una elección concreta entre alquiler diario con entrega opcional y un paquete de suscripción definido.
Si el equipo sigue debatiendo una etiqueta vaga, reformúlela a partir de una transacción de un cliente. Si la transacción encaja sobre el papel, pero depende de un comportamiento sin comprobar —como aceptar un compromiso mensual—, convierta esa cuestión en el siguiente tema de investigación. Abra un espacio de trabajo en Boardmix para comparar las alternativas con quienes venderían, prestarían y atenderían el servicio.